
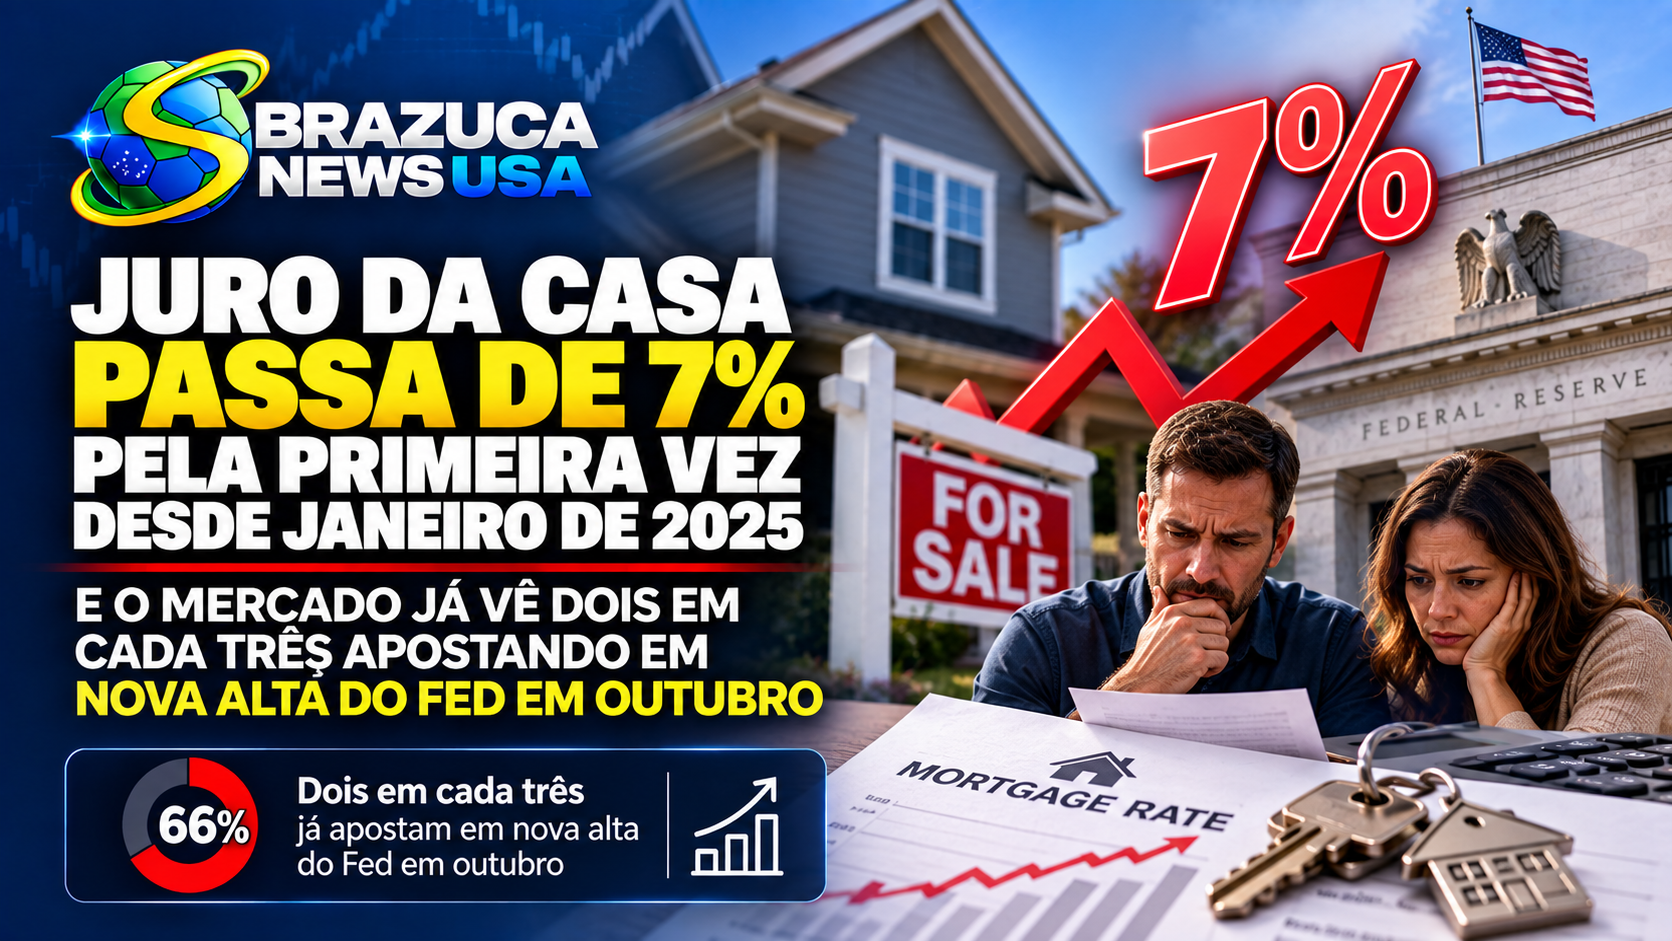
O juro médio do financiamento imobiliário de 30 anos nos Estados Unidos chegou a 7,03% nesta quinta-feira (24), segundo a pesquisa semanal da Freddie Mac. Na semana anterior estava em 6,95%. É a primeira vez que a taxa passa de 7% desde 16 de janeiro de 2025, quando marcou 7,04%, e a quinta semana seguida de alta, de acordo com a Associated Press.
O financiamento de 15 anos subiu ainda mais rápido: foi de 6,26% para 6,42%. Há um ano, a taxa de 30 anos estava em 6,30% e a de 15 anos, em 5,49%, segundo a Fox Business.
Por que o juro da casa subiu
A causa está no mercado de títulos públicos. O juro do Tesouro americano de 10 anos, referência para as hipotecas, fechou a quarta-feira (23) em 5,11%, o maior nível desde 2007, depois de subir 15 pontos-base em um único dia, segundo a CNN Business. Na manhã de quinta, a AP registrou 5,17%. O ano começou com esse juro em 4,15%.
O gatilho foi um dado de atividade: a pesquisa PMI da S&P Global mostrou que a atividade das empresas acelerou em setembro no ritmo mais forte desde julho de 2021, com custos de insumos disparando por causa da energia. O petróleo Brent subiu 3,86% na quarta e fechou a US$ 103,08 o barril.
A alta se espalhou por toda a curva. O título de 30 anos foi a 5,4%, maior fechamento desde 2004. O de 2 anos, que acompanha a expectativa sobre o Fed, chegou a 4,9%, o mais alto desde 2024. O de 5 anos passou de 5% pela primeira vez desde 2007.
Fed pode subir de novo em outubro
O Federal Reserve elevou o juro básico em um quarto de ponto na semana passada, na primeira alta desde julho de 2023, e a faixa está em 3,75% a 4%. Segundo a CNN, os dirigentes do banco central indicaram que enxergam ao menos mais uma alta em 2026.
O mercado já precifica isso. A ferramenta CME FedWatch mostrava na quarta 66% de chance de alta na reunião de outubro, contra 55% no dia anterior, segundo a CNN. A NBC News registrou probabilidade acima de 70% no mesmo dia.
O diretor do Fed Michael Barr disse, segundo a NBC, que "novos ajustes na política monetária provavelmente serão necessários para garantir que a inflação volte à meta".
"Isso é o mercado dizendo que entramos em um ciclo genuíno de novo aperto", afirmou Tony Miano, analista de estratégia do Wells Fargo Investment Institute, à CNN.
O que muda na parcela
A conta prática vem da AP: a alta de um ponto percentual no juro desde o fim de fevereiro acrescenta cerca de US$ 276 por mês à parcela de um financiamento de US$ 400 mil.
A comparação com o início do ano é dura. Em fevereiro a taxa média de 30 anos chegou a cair brevemente para 5,98%, segundo a CNN, e o ano começou em 6,16%. Quem fechou contrato naquele momento paga hoje uma parcela bem menor do que quem está comprando agora. O pico recente segue sendo 7,79%, em 2023.
"Além das restrições financeiras imediatas, o patamar de 7% é uma barreira psicológica ameaçadora", disse Lisa Sturtevant, economista-chefe da Bright MLS, à AP. Para ela, cruzar essa marca "pode criar um efeito inibidor no mercado" e desacelerar as vendas neste outono.
Lawrence Yun, economista-chefe da Associação Nacional de Corretores (NAR), foi direto em um texto publicado na semana passada, citado pela CNN: "Esperem 7% como o novo normal".
Comprador recorre ao juro variável
Com a taxa fixa cara, cresce a procura pelo financiamento de juro ajustável, o ARM. Quase 10% dos pedidos na semana passada foram nessa modalidade, segundo a Associação de Bancos Hipotecários (MBA), citada pela AP e pela CNN.
O ARM tem juro fixo por cinco, sete ou dez anos e depois passa a acompanhar o mercado. Segundo Mike Fratantoni, economista-chefe da MBA, o modelo 5/1 estava mais de um ponto percentual abaixo do juro fixo na semana passada. O risco, lembra a CNN, é a parcela saltar se o juro estiver alto quando a fase fixa acabar. Esse tipo de contrato teve papel na crise imobiliária de 2008.
Mercado imobiliário já sente
Os pedidos de financiamento caíram 1,5% na semana passada, a terceira queda seguida, segundo a AP. Os pedidos para compra de casa nova recuaram 11% em relação à mesma semana do ano anterior, de acordo com a MBA.
As vendas pendentes, que medem imóveis sob contrato, subiram 0,3% em agosto sobre julho, mas caíram 4,7% em um ano, segundo a NAR. O preço, porém, ainda não cedeu: a mediana da casa usada foi de US$ 429.100 em agosto, o 38º mês seguido de alta anual.
Construtoras como Lennar, D.R. Horton e PulteGroup viram as ações cair no último mês. Stuart Miller, presidente da Lennar, disse na semana passada que muitos compradores estão "claramente se esticando" para conseguir pagar uma casa, segundo a CNN.
Carro e cartão também encarecem
O juro do Tesouro de 10 anos ajuda a definir o custo do crédito em toda a economia. Quando ele sobe, encarece hipoteca, financiamento de carro, empréstimo pessoal e crédito para empresas, segundo a CNN. Para quem vive nos EUA, o impacto aparece na parcela do carro, no cartão e na renovação de qualquer contrato de crédito.
Anthony Smith, economista sênior do Realtor.com, resumiu à Fox Business: o juro do Tesouro de 10 anos "puxou a maior parte dessa alta e continuou subindo, com a pressão inflacionária aumentando e o Brent oscilando de novo acima de US$ 100 por barril".
Tesouro tenta conter, sem muito efeito
O Departamento do Tesouro anunciou uma recompra de até US$ 6 bilhões em títulos para esta quinta, a segunda de uma série ampliada. Em 10 de setembro, a primeira recompra ampliada foi de US$ 5,2 bilhões. Analistas ouvidos pela CNN avaliam que o volume é pequeno diante de um mercado de mais de US$ 30 trilhões.
"Os preços da energia em disparada e a atividade econômica robusta continuam a superar o impacto do programa de recompra", disse Chip Hughey, diretor de renda fixa da Truist Advisory Services, à CNN.
O que vem a seguir
O próximo dado a observar é a reunião do Fed de outubro. Se a alta se confirmar, a tendência é de juros de casa e de carro seguirem pressionados. Quem tem contrato de juro variável ou está prestes a renovar crédito deve refazer a conta com a taxa atual.
Onde confirmar: pesquisa semanal da Freddie Mac (PMMS) · Associated Press · CNN Business · NBC News · Fox Business · CME FedWatch.

Comentários
Faça login para comentar
EntrarSeja o primeiro a comentar!